Мигранты не платят налоги, но ипотеку под 2% получают: Россия, как так?
В 1 октября в России изменились правила выдачи семейной ипотеки. Ставка по семейной ипотеке теперь зависит от количества детей в семье и региона проживания.
Так, для покупки квартиры или таунхауса (в многоквартирных домах): В Москве, Санкт-Петербурге, Московской и Ленинградской областях: 1 ребёнок - 12%, 2 детей - 10%, 3 детей - 8%, 4 детей - 6%, 5 и более детей - 4%. В остальных регионах России: 1 ребёнок - 10%, 2 детей - 8%, 3 детей - 6%, 4 детей - 4%, 5 и более детей - 2%.
Эксперты уже отмечают сокращение спроса на семейную ипотеку – почти вдвое. В октябре количество заявок на льготный кредит снизилось до уровня, который наблюдался на рубеже 2022-2023 годов, пишет РБК со ссылкой на данные "Дом.РФ". За первые две недели октября банки получили 13,7 и 14 тысяч заявок на льготные кредиты соответственно. Последний раз столь низкие показатели фиксировались в первой половине декабря 2022 года, когда за две недели было подано 12,7 и 13,9 тысяч заявок, а также в начале января 2023 года, когда было подано 11,8 тысяч заявок. 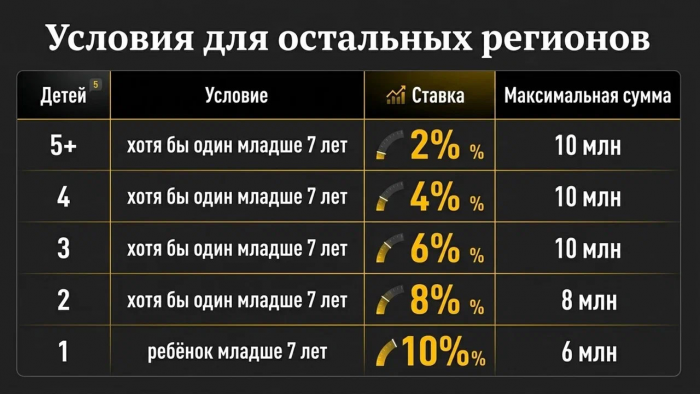
Коллаж Царьграда
В этой ситуации, очевидно, выиграют "новые граждане России", которые прибыли из ближнего зарубежья. Канал "Многонационал" публикует ролик, в котором ипотечный брокер признаётся - большинство её клиентов по семейной ипотеке - приезжие из-за границы:
Мои клиенты по семейной ипотеке сейчас - это жители Ближнего зарубежья. Они официально не работают, налоги не платят. Вчера был случай. Мужчина получает семейную ипотеку по ставке 1,9. Ни рубля налогов он в Россию не отдал. Он получил два маткапитала, жена не работает. Но он получил все блага, и ставка под ипотеку - 2%. Обычное население славянское у нас не готово рожать пять детей, им льготы не положены. Налоги мы платим, а ставку не получаем.
Коэффициент рождаемости среди русских упал до 1,3, что ставит под угрозу демографическое будущее страны. В таких условиях новая семейная ипотека может стать инструментом замещения коренного населения.
Коллаж Царьграда
Кстати, эксперты подсчитали расходы бюджета на компенсацию банкам по льготной ипотеке для новых граждан. Напомним, что кредитные организации получают компенсацию от государства в размере ключевой ставки ЦБ плюс 2% минус льготная ставка.
По данным телеграм-канала "Многонационал. Экономика", например, семья с пятью детьми может приобрести жильё в Москве, Санкт-Петербурге, Московской или Ленинградской областях стоимостью до 18 млн рублей по ставке 4%.
Следовательно налогоплательщики компенсируют (14%+2%-4%)=12% от этой суммы, а это 2 160 000 рублей в первый год и 20 887 237 за 15 лет срока ипотеки. В других регионах страны можно рассчитывать на сумму до десяти миллионов рублей по ставке 2%. В деньгах это 1 400 000 рублей в первый год или 13 972 925 рублей за 15 лет срока ипотеки,
– выяснили авторы поста.
Коллаж Царьграда
Именно "в такие космические суммы обходятся коренным налогоплательщикам семьи многодетных "новых жителей страны".
Добавим, что на 20 млрд рублей, которые тратятся на выплаты мигрантам, можно было бы построить десять крупных школ, пятнадцать корпусов районных больниц, пятьдесят ледовых катков, семьдесят бассейнов, более ста пятидесяти спортзалов или проложить 300 километров новых дорог. Кроме того, по новым правилам семейной ипотеки, многодетные семьи могут получить кредит под минимальную ставку в 2%.
Источник
Поделиться с другом
Комментарии 0/0
 Хитрость с картошкой. Добавили кабачок и яйца, и нехитрый гарнир превратился в сочный пирог
 Тонкости фаршировки рыбы зеленью. Теперь она у вас будет получаться как в ресторана
 Черные, красные и желтые: кому в СССР выдавали особые автомобильные номера и что означала серия «ПРОБА»
 Курица в молочном соусе на сковороде за полчаса. Настолько сочно, что хочется повторять каждый день
 Запеченное мясо в рукаве. Полтора часа и будет мягким, как самая дорогая вырезка
 20 лучших японских спорткаров всех времен: от Toyota 2000GT до современных GT-R
 История бургера: как простая котлета в булке покорила мир